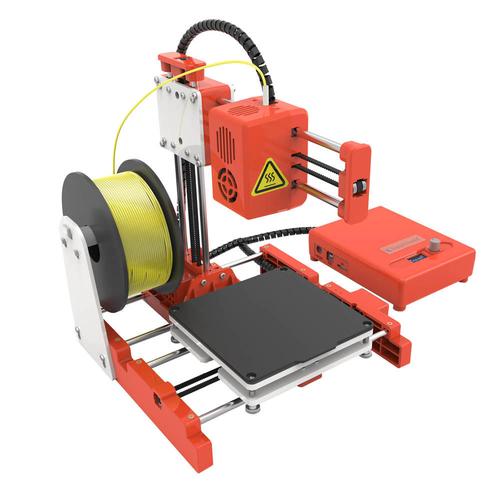
海外疫情刺激3D打印需求爆发,3D打印机概念股迎来配置良机
一、海外疫情催生3D打印需求新浪潮
新冠疫情期间,全球供应链遭遇严重冲击,传统制造模式面临零部件短缺、物流中断等严峻挑战。危机之中往往孕育着新的机遇——3D打印技术凭借其快速成型、本地化生产、高度定制化的优势,在海外市场迎来了需求的爆发式增长。
从医疗防护设备(如面罩、呼吸机阀门)的紧急制造,到居家隔离期间创意DIY产品的兴起,再到企业为应对供应链风险而加速布局分布式制造,3D打印机正从“小众极客工具”转变为“战略性生产设备”。据行业机构统计,2020年以来,全球桌面级3D打印机出货量同比大幅攀升,海外电商平台上3D打印机及相关耗材的搜索量与销售额均创下历史新高。
二、需求爆发的三重驱动力
1. 应急物资与医疗零件短缺
海外疫情高峰期间,医院个人防护装备(PPE)和呼吸机配件极度匮乏。众多机构、甚至个人用户借助3D打印快速制造防护面罩框架、呼吸机分流管等物品,极大缩短了传统供应链数周甚至数月的交付周期。这一“雪中送炭”式的应用,让社会大众直观认识到3D打印的实用价值。
2. 居家经济与创意消费升温
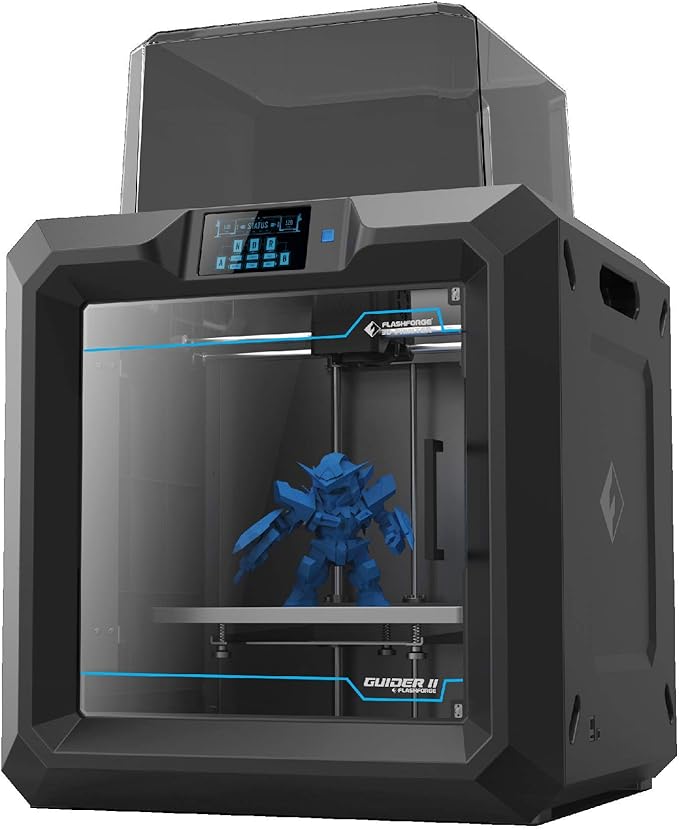
封锁措施促使人们长时间居家,DIY手工、模型制作、家居收纳等个性化需求激增。3D打印机作为“迷你工厂”,能够将数字设计转化为实物,满足了消费者从“购买标准化产品”向“创造个性化物品”转变的欲望。海外众筹平台上,消费级3D打印机项目屡屡超额完成目标。
3. 供应链本地化与弹性制造趋势
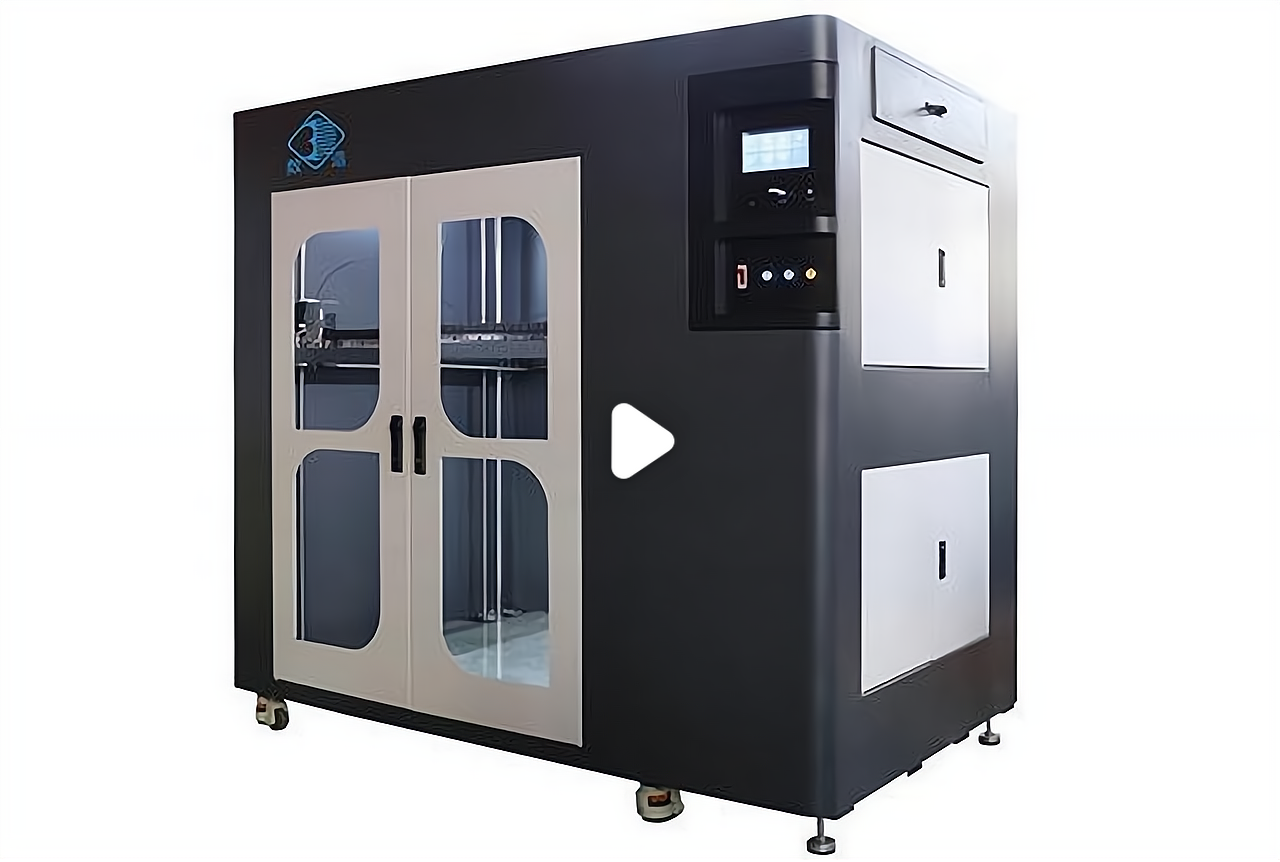
疫情暴露了全球长链供应链的脆弱性。越来越多企业开始考虑将部分生产环节分散化、本地化,而3D打印恰好是实现轻资产、分布式制造的理想工具。从汽车零部件到电子外壳,从建筑模型到航天配件,3D打印在工业端的渗透率持续提升。
三、3D打印概念股的投资逻辑
海外需求的爆发直接利好国内3D打印产业链相关上市公司。A股市场中,3D打印概念股主要涵盖设备整机、核心零部件(激光器、振镜、喷头)、材料(金属粉末、光敏树脂、PLA/ABS线材)以及应用服务等环节。
关注逻辑一:出口占比高的设备厂商。海外桌面级3D打印机市场持续火热,国内头部企业凭借性价比和快速迭代能力,出口订单饱满,业绩弹性较大。
关注逻辑二:技术壁垒高的核心部件供应商。无论是工业级金属3D打印所需的激光器、光学系统,还是消费级设备的精密喷头,具备自主知识产权的关键部件企业将受益于全行业放量。
关注逻辑三:材料端“卖铲人”。随着打印机保有量上升,耗材需求具备持续性和复购性,光敏树脂、金属粉末、工程塑料等材料供应商有望迎来量价齐升。
关注逻辑四:医疗、航空航天等高附加值应用。疫情不仅刺激了消费级需求,也加速了3D打印在定制化医疗器械、轻量化航空零件等高端领域的验证与 adoption,相关布局企业长期成长空间广阔。
四、风险提示与投资策略
尽管3D打印题材短期受海外疫情催化概念活跃,但投资者仍需注意以下风险:
- 疫情后需求回落风险:部分应急性需求可能随疫情缓解而消退,需甄别哪些是可持续的长期趋势(如分布式制造、个性化消费)。
- 行业竞争加剧:消费级3D打印机门槛相对较低,价格战可能侵蚀利润。
- 技术迭代风险:新材料、新工艺(如高速烧结、体积打印)可能改变竞争格局。
- 估值波动:概念股易受市场情绪影响,短期涨幅过大后存在回调压力。
建议投资者从“业绩兑现能力 + 技术护城河 + 海外收入占比”三个维度筛选标的,优先关注已实现稳定盈利、研发投入持续、客户结构多元的龙头企业,并采取逢低分批、长期持有的策略,避免盲目追涨。
五、
海外疫情客观上扮演了3D打印技术市场教育的“加速器”。从紧急救急到日常创造,从家庭桌面上到工厂车间里,3D打印正迎来从“概念验证”到“规模化应用”的关键拐点。对于资本市场而言,3D打印机及耗材、服务相关概念股具备中长期的跟踪价值。在喧嚣的概念炒作之外,那些真正解决制造痛点、持续拓展应用场景的公司,有望在国际市场的爆发中收获实实在在的成长红利。